球迷评汤姆·布雷迪退出伯明翰:纯粹公关噱头 提升了球队知名度
太阳报:英国税务向已故名帅埃里克森追讨高达350万英镑未缴税款
阿斯:格拉纳达逃税案开庭涉案944万欧,前老板面临12年监禁
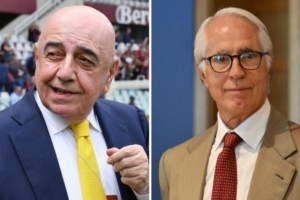
天空:加利亚尼对马拉戈任命的审查候选人资格的委员会提出上诉
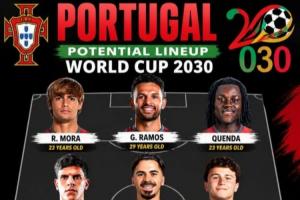
后C罗时代!2030世界杯时:B费B席35岁 维蒂尼亚30岁 内维斯25岁
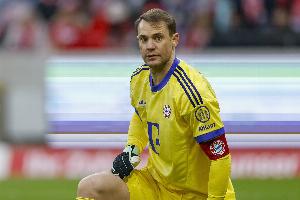
40岁了!诺伊尔生涯伤病史:跖骨4次骨折,近2年多次腿部肌肉撕裂
体育资讯11月10日讯 中足联印发《中国足球职业联赛俱乐部财务健康审核实施细则(试行)》,明确自2027年1月1日起试行。相较于2025年发布的《财务约定指标》,本次细则在保留支出及薪酬限额的基础上,进一步列明所有者权益和青训投入两项准入相关财务指标。
所有者权益方面,细则规定:“自2027财年起,俱乐部经第三方审计的报表所有者权益不得为负数;为负数的,本年度负值绝对值必须较上年减少。”
这意味着,所有者权益为负的俱乐部须逐年改善净资产状况。例如,上年度所有者权益为负1亿元,本年度为负8000万元,符合该项关于负值绝对值减少的要求;若扩大至负1.2亿元,则不符合。
青训投入方面,细则规定:“年度青训支出原则上不低于营业成本、管理费用、销售费用、财务费用四项费用合计的15%。”例如,上述四项费用年度合计为1亿元,青训支出原则上应不低于1500万元。
为配合审核,细则还要求俱乐部在夏季转会窗口前提交青训投入专项台账,并在赛季准入专项审核中提交本年度青训投入情况。